Egna kundvarumärken lyfter Duni – logistiken pressar resultatet
Duni ökar försäljningen under tredje kvartalet. Produkter med kundernas egna varumärken bidrar i Europa, samtidigt som frakt och logistik håller tillbaka lönsamheten.
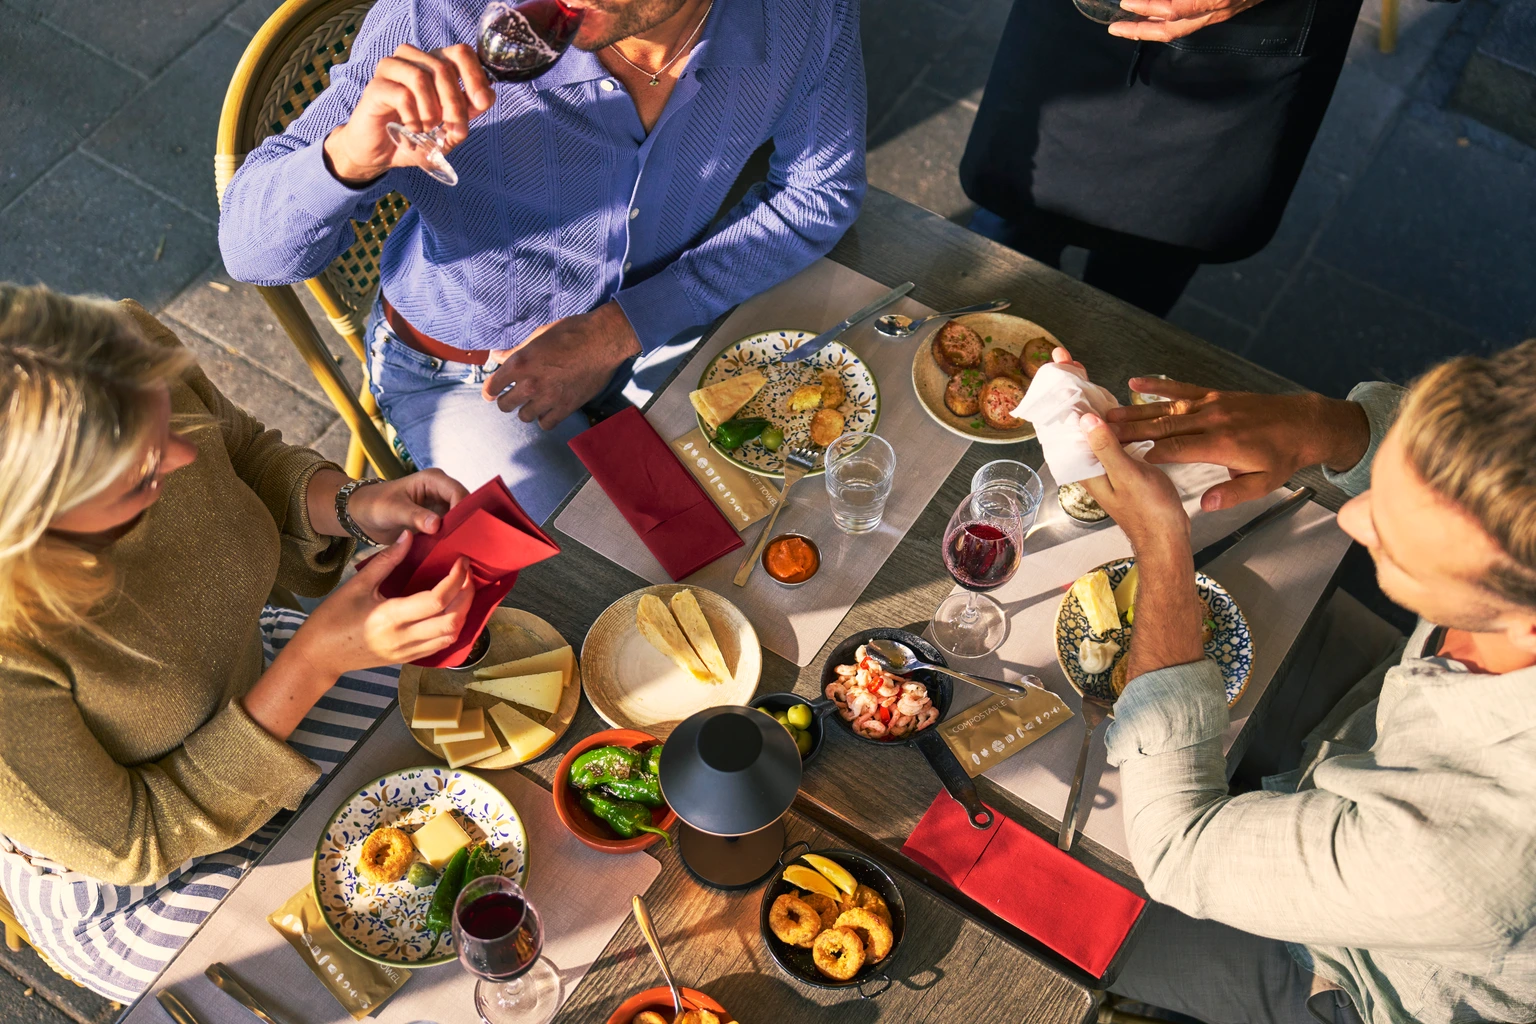
Duni Groups nettoomsättning steg till 2 033 miljoner kronor under juli–september 2026, från 1 972 miljoner samma kvartal året före. Det motsvarar en ökning på 3,1 procent. Justerat för valuta var tillväxten 2,0 procent, medan den organiska tillväxten uppgick till 1,7 procent. Uppgifterna kommer från delårsrapporten som publicerades den 23 oktober.
Koncernen pekar bland annat på utvecklingen i Australien och ökad försäljning av produkter med kundernas egna varumärken i Europa. Även de europeiska servettvolymerna ökade. Det gör rapporten intressant för företag som arbetar med förpackningar, dukning och kundanpassad fysisk kommunikation.
Mer försäljning, lägre marginal
Det operativa resultatet blev 133 miljoner kronor, jämfört med 168 miljoner året före. Den operativa marginalen sjönk från 8,5 till 6,5 procent. Rörelseresultatet enligt EBIT blev 94 miljoner kronor, mot 151 miljoner.
Duni beskriver högre logistik- och fraktkostnader och en mindre gynnsam produktmix i Europa. Omstruktureringskostnader på 21 miljoner kronor belastade EBIT. Bolaget uppger att utleveransproblemen från före sommaren är lösta, men att arbetet med transportkostnader fortsätter. Återstående tyska volymer ska enligt bolagets plan flyttas över till den externa logistikpartnern före årsskiftet.
En bredare fysisk kontaktyta
Dunis erbjudande omfattar bland annat servetter, bordsdukar, ljus och matförpackningar för hotell, restauranger, catering och festivaler. I koncernen finns också Paper+Design, som arbetar med designade servetter och dukningsprodukter, samt Duniform med förseglingsmaskiner, tråg, film och service. Sortimentet möter därmed flera av samma kundmiljöer som tryck-, event- och profilbranschen.
Profilradars bedömning är att kombinationen av högre volymer och pressad marginal visar varför hela leveransen behöver räknas in i en kundanpassad affär. Material och tryck är delar av kalkylen; lager, frakt och förmågan att leverera i rätt tid påverkar också utfallet. Rapportens siffror gäller Duni Group, och bör läsas som en temperaturmätare för den koncernen.
Källor & läs vidare
Sammanfattat med egna ord. Uppgifter och perspektiv kommer från källorna nedan om inget annat anges.
Duni Group: delårsrapport januari–september 2026, publicerad 23 oktober Duni Group: varumärken och lösningar Kontrollerat 27 okt 2026. Källans publiceringsdatum: 23 okt 2026.